
Kleingewerbe oder Nebengewerbe: Was bedeutet was?
 Maria Lengemann
Stand: Oktober 2026
7 Min. Lesezeit
Kurz gesagt
Ein Kleingewerbe beschreibt einen kleinen Gewerbebetrieb, ein Nebengewerbe eine selbstständige Tätigkeit neben einer anderen Haupttätigkeit und ein Kleinunternehmen die Anwendung einer Umsatzsteuerregelung. Die Begriffe beantworten also drei verschiedene Fragen. Du kannst gleichzeitig ein Kleingewerbe im Nebenerwerb führen und die Kleinunternehmerregelung nutzen.
Du planst abends einen Onlineshop, bietest Designaufträge an oder verkaufst selbst gemachte Produkte? Dann stolperst du schnell über diese drei Begriffe. Sie klingen ähnlich, meinen rechtlich aber nicht dasselbe. Hier kommt die klare Abgrenzung.
Drei Begriffe, drei Bedeutungen
Kleingewerbe, Nebengewerbe und Kleinunternehmer unterscheiden sich danach, worauf sie sich beziehen. Das Kleingewerbe betrifft die kaufmännische Organisation des Betriebs, das Nebengewerbe den Umfang deiner Selbstständigkeit im Verhältnis zu anderen Tätigkeiten und der Kleinunternehmer die Umsatzsteuer.
Wichtig ist die Trennung. „Kleingewerbe“ und „Nebengewerbe“ sind keine eigenen Rechtsformen. Die Kleinunternehmerregelung macht aus deinem Betrieb ebenfalls keine besondere Rechtsform. Sie beeinflusst, ob du auf deine Umsätze Umsatzsteuer berechnest.
| Begriff | Worum geht es? | Beispiel |
|---|---|---|
| Kleingewerbe | Umfang und kaufmännische Organisation des Gewerbes | Ein kleiner Onlineshop ohne komplexe Betriebsstruktur |
| Nebengewerbe | Selbstständigkeit neben einer anderen Haupttätigkeit | Angestellt und abends als Fotografin tätig |
| Kleinunternehmer | Umsatzsteuerliche Behandlung nach § 19 UStG | Eine Designerin stellt Rechnungen ohne Umsatzsteuerausweis |
Kleingewerbe: eine Frage der Größe
Ein Kleingewerbe ist ein umgangssprachlicher Begriff für einen Gewerbebetrieb, der nach Art und Umfang keinen kaufmännisch eingerichteten Geschäftsbetrieb erfordert. Diese Abgrenzung ergibt sich aus § 1 HGB. Das Gesetz nennt keine feste Umsatz- oder Gewinngrenze für ein Kleingewerbe.
Entscheidend ist das Gesamtbild. Wie komplex sind deine Abläufe? Wie viele Beschäftigte, Standorte und Geschäftsvorgänge gibt es? Ein kleiner Betrieb braucht oft keine kaufmännische Organisation wie ein größerer Handelsbetrieb. Es gibt dafür aber keinen einzelnen Eurobetrag, ab dem jeder Betrieb automatisch kein Kleingewerbe mehr ist.
Vier Irrtümer zum Kleingewerbe
- Kleingewerbe ist eine Rechtsform.
- Es ist ein umgangssprachlicher Begriff für einen kleinen Gewerbebetrieb.
- Ab einem bestimmten Umsatz endet das Kleingewerbe.
- Das HGB nennt keine feste Grenze, entscheidend ist das Gesamtbild.
- Wer klein startet, muss nichts anmelden.
- Den Beginn eines Gewerbes zeigst du grundsätzlich beim Gewerbeamt an.
- Kleingewerbe heißt automatisch Kleinunternehmer.
- Die Kleinunternehmerregelung ist eine eigene Frage der Umsatzsteuer nach § 19 UStG.
Ein Kleingewerbe ist nicht automatisch von Pflichten befreit. Wenn du ein Gewerbe betreibst, musst du den Beginn grundsätzlich beim Gewerbeamt anzeigen. Das gilt auch, wenn du klein startest. Die Einzelheiten zur Anmeldung findest du bei Kleingewerbe anmelden.
Willst du als Kleingewerbetreibender freiwillig ins Handelsregister, gilt dein Unternehmen mit der Eintragung als Handelsgewerbe nach § 2 HGB. Dann wirst du Kaufmann im Sinne des Handelsgesetzbuchs. Ob du gewerblich oder freiberuflich arbeitest, ist eine andere Abgrenzung. Dazu hilft der Artikel Freiberufler oder Gewerbe.
Nebengewerbe: eine Frage der Zeit
Ein Nebengewerbe ist ein Gewerbe, das du neben einer anderen Haupttätigkeit ausübst, zum Beispiel neben einem Angestelltenjob. „Nebengewerbe“ ist keine eigene Rechtsform und auch kein fest umrissener Begriff mit einer allgemeinen gesetzlichen Stundengrenze.
Im Alltag geht es darum, was den Schwerpunkt deiner Erwerbstätigkeit bildet. Für die Sozialversicherung kommt es auf den Einzelfall an, etwa auf Zeitaufwand und wirtschaftliche Bedeutung der Selbstständigkeit. Deine Krankenkasse beurteilt, ob du haupt- oder nebenberuflich selbstständig bist. Nach § 5 Absatz 5 SGB V spielt außerdem eine Rolle, ob du im Zusammenhang mit der Selbstständigkeit regelmäßig mindestens einen Arbeitnehmer mehr als geringfügig beschäftigst.
Eine bestimmte Zahl an Wochenstunden entscheidet also nicht in jedem Fall allein. Klär die Einstufung mit deiner Krankenkasse, besonders wenn deine Aufträge wachsen oder du Personal einstellst. Eine nebenberufliche Tätigkeit musst du trotzdem anmelden, falls sie gewerblich ist. Wie das geht, steht unter Nebengewerbe anmelden.
Auch Freiberufler können nebenberuflich selbstständig sein. Dann liegt kein Gewerbe vor, das du beim Gewerbeamt anmeldest. Die Einordnung als freier Beruf oder Gewerbe richtet sich nach deiner konkreten Tätigkeit und wird steuerlich vom Finanzamt beurteilt.
Kleinunternehmer: eine Frage der Umsatzsteuer
Ein Kleinunternehmer ist ein Unternehmer, dessen Umsätze nach § 19 UStG von der Umsatzsteuer befreit sind, wenn die gesetzlichen Umsatzgrenzen eingehalten werden und er nicht auf die Regelung verzichtet hat. Das Wort „klein“ beschreibt hier also die umsatzsteuerliche Behandlung, nicht die Größe des Betriebs.
Für 2026 gilt: Der Gesamtumsatz des Vorjahres darf 25.000 Euro nicht überschritten haben. Im laufenden Jahr darf der Gesamtumsatz 100.000 Euro nicht überschreiten. Überschreitest du im laufenden Jahr die Grenze, ist bereits der Umsatz, mit dem du sie überschreitest, nicht mehr steuerfrei. Bei einer Neugründung im laufenden Kalenderjahr gilt laut ELSTER eine Grenze von 25.000 Euro für dieses Jahr.
Als Kleinunternehmer weist du grundsätzlich keine Umsatzsteuer auf deinen Rechnungen aus. Im Gegenzug kannst du regelmäßig keine Vorsteuer aus betrieblichen Einkäufen abziehen. Die Regelung betrifft die Umsatzsteuer. Einkommensteuer, Gewerbeanmeldung und die Frage, ob du haupt- oder nebenberuflich arbeitest, sind eigene Themen.
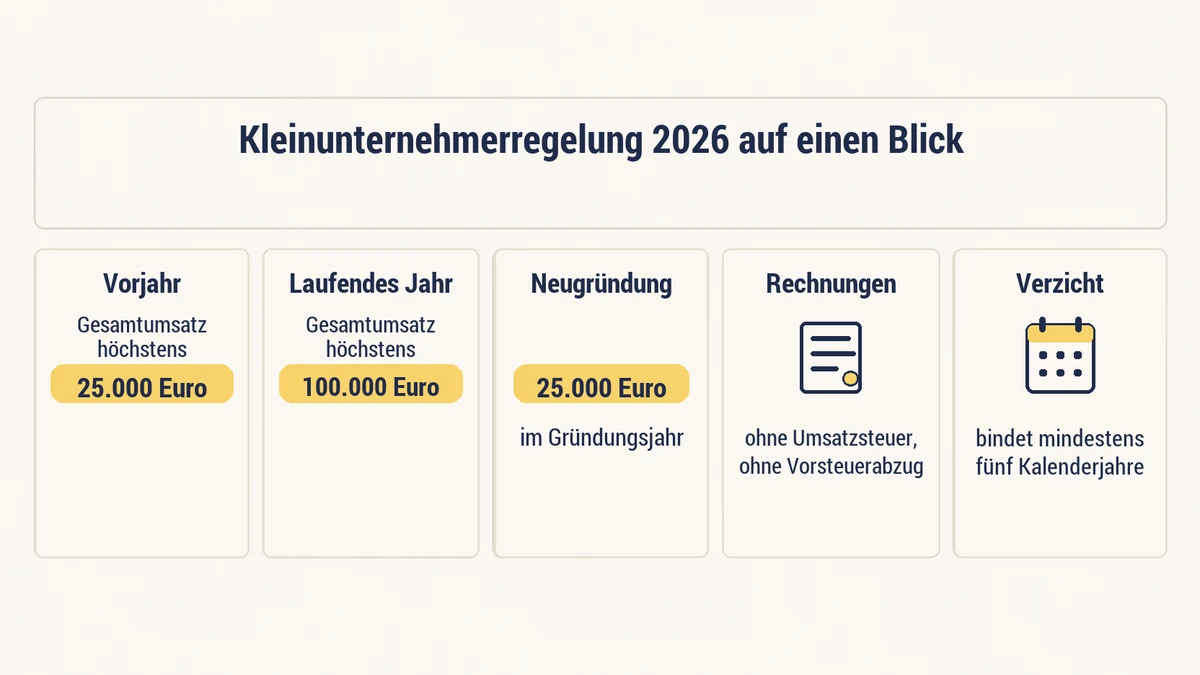
Du darfst freiwillig auf die Kleinunternehmerregelung verzichten und die Umsatzsteuer nach den allgemeinen Regeln behandeln. Das bindet dich mindestens fünf Kalenderjahre. Prüfe die Folgen mit einer Steuerberatung oder dem Finanzamt. Die Details zur Regelung findest du unter Kleinunternehmerregelung.
Die Begriffe im Vergleich
Der Unterschied lässt sich am schnellsten mit drei Fragen merken. Wie groß und kaufmännisch organisiert ist der Betrieb? Läuft die Selbstständigkeit neben einer anderen Haupttätigkeit? Wie werden die Umsätze umsatzsteuerlich behandelt?
| Merkmal | Kleingewerbe | Nebengewerbe | Kleinunternehmer |
|---|---|---|---|
| Beschreibt | Kaufmännischen Umfang des Gewerbes | Verhältnis zu einer anderen Haupttätigkeit | Umsatzsteuerliche Behandlung |
| Eigene Rechtsform? | Nein | Nein | Nein |
| Zentrale Stelle | Handelsrecht, HGB | Unter anderem Krankenkasse bei der Sozialversicherung | Finanzamt, Umsatzsteuerrecht |
| Feste Umsatzgrenze? | Nein | Nein | Ja, nach § 19 UStG |
| Kann mit den anderen Begriffen kombiniert werden? | Ja | Ja | Ja |
Typische Kombinationen mit Beispielen
Die drei Begriffe lassen sich kombinieren, weil sie unterschiedliche Dinge beschreiben. Entscheidend sind deine Tätigkeit, deine betriebliche Organisation und deine Umsätze.
Wer was beurteilt
- Ob dein Betrieb kaufmännisch eingerichtet sein muss, ergibt sich aus § 1 HGB.
- Ob du haupt- oder nebenberuflich selbstständig bist, beurteilt deine Krankenkasse.
- Ob du freiberuflich oder gewerblich arbeitest, beurteilt das Finanzamt.
- Für die Kleinunternehmerregelung zählen allein die Umsatzgrenzen nach § 19 UStG.
Weil jede Stelle eine andere Frage klärt, lassen sich die Begriffe kombinieren.
Beispiel 1: Kleines Gewerbe neben dem Job. Du bist angestellt und verkaufst abends handgemachte Produkte über einen kleinen Onlineshop. Der Betrieb kann ein Kleingewerbe sein und wird nebenberuflich geführt. Wenn du die Voraussetzungen erfüllst, kannst du zusätzlich die Kleinunternehmerregelung nutzen.
Beispiel 2: Kleinunternehmer im Haupterwerb. Du betreibst deinen Onlineshop Vollzeit, brauchst aber keine kaufmännisch komplexe Organisation. Dann kann dein Betrieb ein Kleingewerbe sein, obwohl du hauptberuflich selbstständig bist. Die Kleinunternehmerregelung hängt von den Umsatzgrenzen ab, nicht davon, wie viele Stunden du arbeitest.
Beispiel 3: Nebenberuflich freiberuflich. Du arbeitest angestellt und übernimmst am Wochenende einzelne Illustrationsaufträge. Wenn deine Tätigkeit steuerlich als freier Beruf gilt, führst du kein Gewerbe. Du kannst dennoch nebenberuflich selbstständig sein und unter Umständen Kleinunternehmer sein.
Häufige Fragen
Hier findest du kurze Antworten auf die Fragen, die bei der Abgrenzung oft auftauchen.
Ist ein Kleingewerbe automatisch ein Kleinunternehmen?
Nein. Kleingewerbe beschreibt den kaufmännischen Umfang eines Gewerbebetriebs. Kleinunternehmer bezieht sich auf die Umsatzsteuerregelung nach § 19 UStG. Ein Kleingewerbe kann die Kleinunternehmerregelung nutzen, muss es aber nicht.
Gibt es eine Umsatzgrenze für ein Kleingewerbe?
Nein, das HGB nennt keine feste Umsatzgrenze für ein Kleingewerbe. Maßgeblich ist, ob die Art und der Umfang des Betriebs eine kaufmännische Organisation erfordern. Das ist eine Gesamtbetrachtung.
Muss ich ein Nebengewerbe anmelden?
Ein gewerbliches Nebengewerbe musst du beim zuständigen Gewerbeamt anzeigen. Die Anmeldung entfällt nicht, weil du es nur neben deinem Hauptjob betreibst. Für freiberufliche Tätigkeiten gelten andere Meldewege.
Kann ich Kleinunternehmer sein und trotzdem Vollzeit arbeiten?
Ja. Die Kleinunternehmerregelung richtet sich nach Umsatzgrenzen und deinem Verzicht auf die Regelung. Dein zeitlicher Einsatz oder die Frage nach Haupt- und Nebenerwerb entscheidet darüber nicht.
Bin ich bei wenigen Stunden automatisch nebenberuflich selbstständig?
Nein, eine allgemeingültige Stundengrenze gibt es dafür nicht. Die Krankenkasse betrachtet deine Situation, insbesondere Zeitaufwand und wirtschaftliche Bedeutung. Frag dort nach, wenn die Einordnung für deine Beiträge wichtig ist.
Was passiert, wenn ich die Umsatzgrenze überschreite?
Im laufenden Jahr ist der Umsatz, der die Grenze von 100.000 Euro überschreitet, nicht mehr nach § 19 UStG steuerfrei. Bei einer Neugründung im laufenden Jahr ist der Umsatz oberhalb von 25.000 Euro betroffen. Plane deshalb deine Preise und Rechnungen mit Blick auf deine Umsatzentwicklung.
Dein nächster Schritt
Wenn du heute startest, schreib zuerst auf, welche Tätigkeit du anbietest und wie viel Zeit sie beansprucht. Dann klärst du, ob es ein Gewerbe oder ein freier Beruf ist, und prüfst die Umsatzsteuerfrage getrennt davon.
Quellen
- § 1 HGB, Handelsgesetzbuch (abgerufen am 20.10.2026)
- § 2 HGB, Handelsgesetzbuch (abgerufen am 20.10.2026)
- § 14 GewO, Gewerbeordnung (abgerufen am 20.10.2026)
- § 19 UStG, Umsatzsteuergesetz (abgerufen am 20.10.2026)
- Kleinunternehmerregelung, ELSTER-Hilfe zur Anlage EÜR 2025 (Zeile 12) (abgerufen am 20.10.2026)
- § 5 SGB V, Fünftes Buch Sozialgesetzbuch (abgerufen am 20.10.2026)
- Nebenberuflich selbstständig, IHK zu Leipzig (abgerufen am 20.10.2026)