
Steuern im Kleingewerbe: Welche Abgaben fallen 2026 an?
 Maria Lengemann
Stand: Oktober 2026
17 Min. Lesezeit
Kurz gesagt
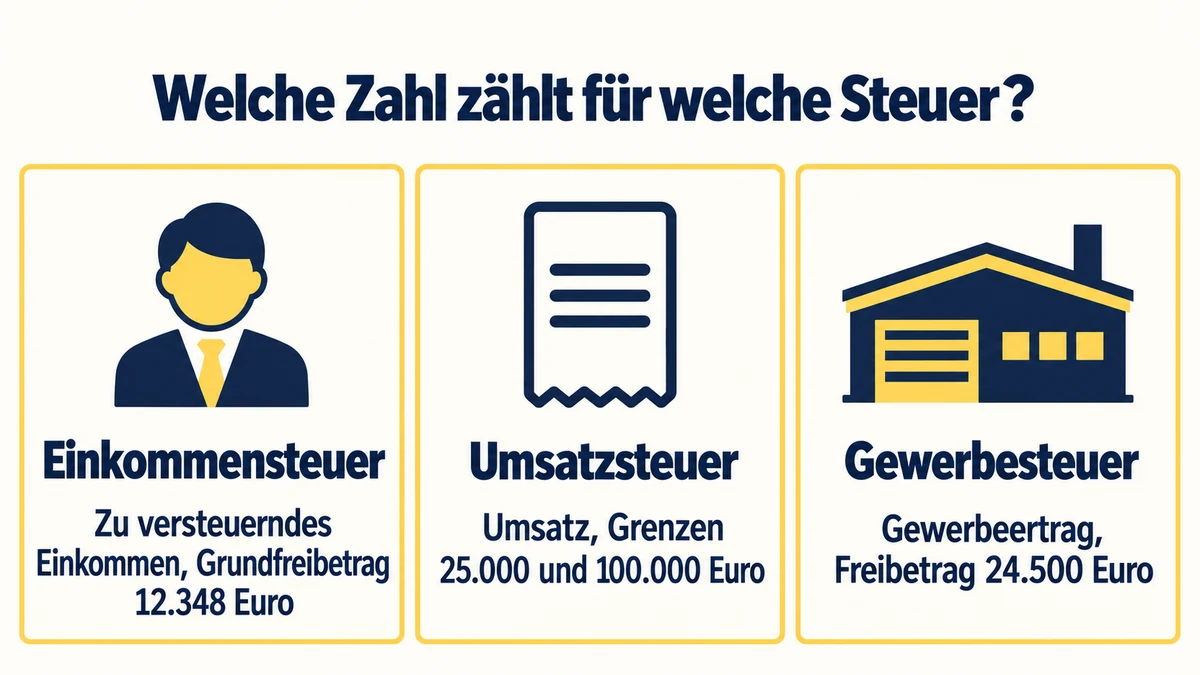
Mit einem Kleingewerbe zahlst du nicht automatisch eine besondere „Kleingewerbesteuer“. Entscheidend sind dein Gewinn, dein gesamtes zu versteuerndes Einkommen und deine Umsätze. Für 2026 gilt bei der Einkommensteuer ein Grundfreibetrag von 12.348 Euro, für die Gewerbesteuer gibt es für Einzelunternehmen einen Freibetrag von 24.500 Euro und die Kleinunternehmerregelung hat eigene Umsatzgrenzen.
Du hast dein Gewerbe neben dem Job gestartet und fragst dich jetzt, was das Finanzamt davon abhaben will? Die kurze Antwort lautet, dass es vor allem auf deinen Gewinn ankommt. Ist Umsatz dasselbe wie Gewinn? Nein. Und „Kleinunternehmer“ beschreibt eine Regel bei der Umsatzsteuer, keine Befreiung von allen Steuern. Klingt erst einmal nach viel Kram. Mit sauberer Trennung wird es überschaubar.
Welche Steuern fallen im Kleingewerbe an?
Bei einem Kleingewerbe sind meist Einkommensteuer und Umsatzsteuer die Themen, außerdem kann Gewerbesteuer dazukommen. Welche davon tatsächlich anfällt, hängt von deiner Tätigkeit, deinem Gewinn, deinem Umsatz und deiner persönlichen Situation ab. Gibt es eine eigene Steuerart namens Kleingewerbesteuer? Nein.
Der Begriff Kleingewerbe beschreibt vor allem einen kleinen Gewerbebetrieb, der nicht als kaufmännisch eingerichteter Geschäftsbetrieb ins Handelsregister muss. Er sagt nichts darüber aus, ob deine Einnahmen steuerfrei sind. Das Finanzamt schaut auf die steuerlichen Regeln. Spielt die umgangssprachliche Bezeichnung dafür eine Rolle? Nein.
Für die Einkommensteuer zählt grundsätzlich dein Gewinn. Das ist vereinfacht gesagt: Betriebseinnahmen minus abziehbare Betriebsausgaben. Verkaufst du beispielsweise digitale Vorlagen für 12.000 Euro und hattest dafür 2.000 Euro betriebliche Ausgaben, beträgt dein Gewinn 10.000 Euro. Sind die 12.000 Euro Umsatz der Betrag, auf den unmittelbar die Einkommensteuer berechnet wird? Nein.
Deine Einkünfte aus dem Gewerbe kommen zu deinen übrigen Einkünften hinzu. Hast du einen Job, wird der Gewinn also gemeinsam mit deinem Arbeitslohn betrachtet. Bezieht sich der Grundfreibetrag auf dein gesamtes zu versteuerndes Einkommen oder nur auf das Nebengewerbe? Er gilt für dein gesamtes zu versteuerndes Einkommen.
| Steuerart | Worum geht es? | Wann ist sie für dich relevant? |
|---|---|---|
| Einkommensteuer | Dein zu versteuerndes Gesamteinkommen, einschließlich des Gewerbegewinns | Wenn nach Abzügen steuerpflichtiges Einkommen übrig bleibt |
| Umsatzsteuer | Steuer auf deine steuerpflichtigen Umsätze | Wenn du nicht die Kleinunternehmerregelung nutzt oder eine Ausnahme greift |
| Gewerbesteuer | Steuer auf den Gewerbeertrag | Bei Einzelunternehmen und Personengesellschaften grundsätzlich erst oberhalb des Freibetrags |
Dazu können Solidaritätszuschlag und Kirchensteuer kommen. Ob du sie zahlst und in welcher Höhe, richtet sich nach deiner persönlichen Steuerfestsetzung. Auch Sozialversicherungsbeiträge sind keine Steuer. Sie können trotzdem eine wichtige zusätzliche Belastung sein, wenn dein Nebengewerbe wächst.
Als Einzelunternehmerin oder Einzelunternehmer überweist du dir selbst keinen Lohn, den du als Betriebsausgabe abziehst. Was du privat aus dem Geschäftskonto entnimmst, ändert den Gewinn nicht. Plane deshalb nicht nach dem Kontostand. Entscheidend ist, welche Einnahmen und Ausgaben steuerlich in das Jahr gehören.
Einkommensteuer: Wie hoch ist der Grundfreibetrag 2026?
Der Grundfreibetrag beträgt 2026 12.348 Euro für eine alleinstehende Person. Bis zu diesem zu versteuernden Einkommen wird nach dem Einkommensteuertarif keine Einkommensteuer festgesetzt. Das heißt aber nicht, dass jede Person mit einem Kleingewerbe bis zu diesem Betrag steuerfrei bleibt.
Relevant ist das zu versteuernde Einkommen, kurz zvE. Das ist nicht einfach dein Bruttolohn und auch nicht bloß die Summe der Einnahmen. Das Finanzamt berücksichtigt unter anderem Ausgaben, Vorsorgeaufwendungen und weitere persönliche Abzüge. Deshalb kann dein zvE deutlich von deinem Bruttoarbeitslohn abweichen.
Hast du einen Angestelltenjob, ist dein Arbeitslohn bereits eine Einkunftsquelle. Dein Gewerbegewinn kommt grundsätzlich hinzu. Liegt dein zvE ohne Gewerbe beispielsweise schon bei 35.000 Euro, macht ein weiterer Gewinn von 10.000 Euro nicht plötzlich dein gesamtes Einkommen steuerfrei. Der zusätzliche Gewinn wird in den progressiven Einkommensteuertarif einbezogen.
Steigt der Einkommensteuersatz mit dem Einkommen? Ja. Es gibt also keinen einheitlichen Satz, den du einfach auf den Gewinn anwenden kannst. 2026 liegt die erste Progressionszone oberhalb des Grundfreibetrags bis zu einem zvE von 17.799 Euro. Danach folgt die nächste Tarifzone bis 69.878 Euro. Ab 69.879 Euro gilt ein Grenzsteuersatz von 42 Prozent, ab 277.826 Euro der sogenannte Spitzensteuersatz von 45 Prozent. Diese Sätze sind Grenzsteuersätze, keine pauschalen Prozentsätze auf dein gesamtes Einkommen.
| Zu versteuerndes Einkommen 2026, alleinstehend | Einkommensteuer nach Tarif |
|---|---|
| Bis 12.348 Euro | 0 Euro |
| 12.349 bis 17.799 Euro | Ansteigend in der ersten Progressionszone |
| 17.800 bis 69.878 Euro | Ansteigend in der zweiten Progressionszone |
| 69.879 bis 277.825 Euro | 42 Prozent Grenzsteuersatz |
| Ab 277.826 Euro | 45 Prozent Grenzsteuersatz |
Die Tarifgrenzen stehen in § 32a Einkommensteuergesetz. Bei zusammen veranlagten Ehepaaren greift das Splittingverfahren. Auch Kinderfreibeträge, Sonderausgaben und andere persönliche Faktoren können das Ergebnis verändern. Für den eigenen Fall zählt deshalb der Steuerbescheid und nicht nur eine Tabelle mit dem Grundfreibetrag.
Ein Gewinn von 2.000 Euro bedeutet nicht automatisch, dass du dafür null Euro Einkommensteuer zahlst. Hast du daneben ein Gehalt, kann dieser Gewinn dein zu versteuerndes Einkommen über den Grundfreibetrag heben. Hast du dagegen insgesamt ein niedriges Einkommen und liegen alle relevanten Einkünfte nach Abzügen unter dem Grundfreibetrag, fällt nach dem Tarif keine Einkommensteuer an.
Der Einkommensteuertarif wird auf volle Euro des zvE angewendet. Der konkrete Betrag ergibt sich aus dem Tarif und deiner gesamten Veranlagung. Lohnsteuer, die dein Arbeitgeber bereits abgeführt hat, wird bei der Jahresabrechnung berücksichtigt. Eine Nachzahlung entsteht, wenn die festgesetzte Steuer höher ist als die bereits gezahlten Beträge.
Umsatzsteuer oder Kleinunternehmerregelung: Was gilt 2026?
Die Kleinunternehmerregelung ist eine Sonderregel in der Umsatzsteuer. Seit 2025 gilt nach § 19 UStG: Dein Gesamtumsatz im vorangegangenen Kalenderjahr darf 25.000 Euro nicht überschritten haben und im laufenden Kalenderjahr 100.000 Euro nicht überschreiten. Diese Grenzen beziehen sich auf Umsatz, nicht auf Gewinn.
Als Kleinunternehmerin oder Kleinunternehmer weist du auf deinen steuerfreien Umsätzen keine Umsatzsteuer aus. Dafür kannst du die Umsatzsteuer aus deinen betrieblichen Einkäufen grundsätzlich nicht als Vorsteuer zurückholen. Kaufst du etwa Technik oder Software, bleibt die Umsatzsteuer darauf für dich normalerweise Teil der Kosten. Bei hohen Investitionen solltest du also nicht nur auf den Aufwand bei Rechnungen an Kunden schauen.
Sobald du im laufenden Jahr die Grenze von 100.000 Euro überschreitest, ist der Umsatz, mit dem du die Grenze überschreitest, nicht mehr von der Kleinunternehmerregelung befreit. Die Umsätze danach sind grundsätzlich nach den allgemeinen Regeln zu versteuern. Achte deshalb während des Jahres auf deinen Gesamtumsatz und kläre rechtzeitig, wie du Rechnungen ab dem Grenzübertritt behandelst.
Für das Vorjahr gilt die Grenze von 25.000 Euro. Liegt dein maßgeblicher Umsatz darüber, kannst du im neuen Jahr nicht einfach weiter die Kleinunternehmerregelung anwenden, selbst wenn du im aktuellen Jahr zunächst nur wenig Umsatz erwartest. Es lohnt sich, die Entwicklung monatlich festzuhalten und nicht erst im Dezember nachzurechnen.
Kleinunternehmerregelung im Jahresverlauf
- Passt Vorjahr höchstens 25.000 Euro, laufendes Jahr nicht über 100.000 Euro
- Beobachten Umsatz nahe an einer Grenze, monatlich festhalten und rechtzeitig klären
- Überschritten Vorjahr über 25.000 Euro oder laufendes Jahr über 100.000 Euro, Umsatzsteuer nach den allgemeinen Regeln
Die Regelung betrifft allein die Umsatzsteuer.
Befreit die Kleinunternehmerregelung deinen Gewinn von Einkommensteuer oder einer möglichen Gewerbesteuer? Nein, sie betrifft die Umsatzsteuer. Auch als Kleinunternehmer musst du deine betrieblichen Einnahmen und Ausgaben ordentlich erfassen. Kleinunternehmer ist kein Synonym für „kleines Geschäft ohne Steuerpflicht“.
Bei der Gründung triffst du die Entscheidung zur Umsatzsteuer im Fragebogen zur steuerlichen Erfassung. Ein Verzicht auf die Kleinunternehmerregelung bindet dich grundsätzlich für mindestens fünf Kalenderjahre. Ob Regelbesteuerung oder Kleinunternehmerregelung besser passt, hängt zum Beispiel von deinen Kunden und geplanten Anschaffungen ab. Die Grundlagen und die Abwägung findest du im Beitrag zur Kleinunternehmerregelung.
Ein typischer Fehler: Umsatzsteuer, die du von Kunden vereinnahmst, als frei verfügbares Geld zu behandeln. Bei Regelbesteuerung gehört dieser Betrag grundsätzlich nicht zu deinem Gewinn. Halte ihn getrennt zurück, bis die Umsatzsteuer-Voranmeldung und Zahlung erledigt sind. Die Umsatzsteuer wird meist an das Finanzamt weitergeleitet, während die Einkommensteuer auf deinem Gewinn beruht.
Auch wenn du Kleinunternehmer bist, können Sonderfälle Umsatzsteuer auslösen, etwa bestimmte Leistungen aus dem Ausland oder besondere Umsätze. Eine pauschale Aussage wie „Als Kleinunternehmer brauchst du dich nie um Umsatzsteuer zu kümmern“ wäre daher zu weit. Wenn du regelmäßig digitale Leistungen aus dem Ausland einkaufst oder Kunden in anderen Ländern hast, frag beim Finanzamt oder in einer Steuerberatung nach.
Gewerbesteuer: Ab wann greift der Freibetrag?
Für Einzelunternehmen und Personengesellschaften liegt der Gewerbesteuerfreibetrag 2026 bei 24.500 Euro Gewerbeertrag pro Jahr. Gewerbesteuer entsteht für diese Unternehmen im Regelfall erst, wenn der Gewerbeertrag nach den gesetzlichen Hinzurechnungen und Kürzungen über diesem Freibetrag liegt. Für Kapitalgesellschaften gilt dieser Freibetrag nicht.
Der Gewerbeertrag ist nicht in jedem Fall identisch mit deinem steuerlichen Gewinn. Das Gewerbesteuergesetz sieht bestimmte Hinzurechnungen und Kürzungen vor. Bei einem kleinen Online-Business ohne komplizierte Finanzierungen oder besondere Grundstücksfragen entspricht der Ausgangspunkt häufig dem Gewinn, aber im Einzelfall muss die Berechnung geprüft werden.
Die Berechnung läuft vereinfacht in drei Schritten. Zuerst wird der Gewerbeertrag ermittelt und um den Freibetrag gekürzt. Auf den abgerundeten Betrag wird der Steuermessbetrag berechnet. Anschließend multipliziert die Gemeinde den Messbetrag mit ihrem Hebesatz. Der Hebesatz ist je nach Gemeinde verschieden, daher gibt es keinen bundesweit einheitlichen Gewerbesteuersatz.
Beispiel: Angenommen, dein maßgeblicher Gewerbeertrag beträgt 30.000 Euro. Nach Abzug von 24.500 Euro bleiben 5.500 Euro. Darauf wird die Steuermesszahl von 3,5 Prozent angewendet. Der Messbetrag beträgt in diesem vereinfachten Beispiel 192,50 Euro. Die Gemeinde multipliziert ihn mit ihrem Hebesatz. Der tatsächlich zu zahlende Betrag hängt damit vom Ort deines Betriebs ab.
Bei natürlichen Personen und Personengesellschaften kann die Gewerbesteuer teilweise auf die Einkommensteuer angerechnet werden. § 35 EStG sieht dafür grundsätzlich das Vierfache des festgesetzten Gewerbesteuermessbetrags vor. Die Ermäßigung ist jedoch begrenzt, unter anderem auf die tatsächlich gezahlte Gewerbesteuer und die Einkommensteuer, die auf die gewerblichen Einkünfte entfällt. Die Anrechnung bedeutet deshalb nicht in jedem Fall, dass Gewerbesteuer vollständig verschwindet.
Wenn du den Freibetrag und die Anrechnung im Detail nachvollziehen möchtest, lies den Beitrag zum Gewerbesteuer-Freibetrag. Dort geht es um die Berechnung und darum, wann trotz Freibetrag Erklärungs- oder Zahlungspflichten bestehen können.
Kannst du den Gewerbesteuerfreibetrag von deinem Einkommensteuergewinn abziehen? Nein, er gilt für die Gewerbesteuerberechnung. Ein Gewinn von 20.000 Euro kann daher Einkommensteuer auslösen, obwohl daraus im Regelfall keine Gewerbesteuer entsteht. Genau diese unterschiedlichen Bemessungsgrundlagen sorgen häufig für Verwirrung.
Auch unterhalb des Freibetrags kann das Finanzamt eine Gewerbesteuererklärung verlangen. Die Erklärungspflicht und die tatsächliche Zahlung sind zwei verschiedene Dinge. Bewahre deshalb die Schreiben des Finanzamts auf und reiche angeforderte Erklärungen ein, auch wenn du erwartest, dass am Ende keine Gewerbesteuer festgesetzt wird.
Ist ein Kleingewerbe steuerfrei?
Ein Kleingewerbe ist nicht pauschal steuerfrei. Je nach Situation kann Einkommensteuer anfallen, Gewerbesteuer kann oberhalb des Freibetrags dazukommen und die Umsatzsteuer hängt unter anderem davon ab, ob du die Kleinunternehmerregelung nutzt. „Kleingewerbe steuerfrei“ ist deshalb keine verlässliche Faustregel.
Welche drei Fragen helfen bei der Einordnung? Wie hoch ist dein Gewinn? Wie hoch ist dein gesamtes zu versteuerndes Einkommen? Wie hoch ist dein Umsatz und welche Umsatzsteuerregelung gilt? Erst wenn du diese Punkte zusammen anschaust, kannst du eine brauchbare Rücklage planen.
Nimm eine Angestellte mit 38.000 Euro Bruttoarbeitslohn und 3.000 Euro Gewinn aus einem kleinen Gewerbe. Sie kann nicht einfach den Grundfreibetrag vom Gewerbegewinn abziehen. Der Arbeitslohn und der Gewinn gehen in die persönliche Einkommensteuerberechnung ein, wobei Werbungskosten, Vorsorgeaufwendungen und weitere Abzüge das zu versteuernde Einkommen beeinflussen. Die Einkommensteuer auf das zusätzliche Einkommen richtet sich nach dem persönlichen Tarif.
Musst du deshalb jeden Euro Gewinn sofort versteuern? Nein. Betriebsausgaben mindern deinen Gewinn und die Einkommensteuer berücksichtigt persönliche Abzüge. Aber die Zahl deiner Rechnungen oder das Etikett „Kleingewerbe“ entscheiden nicht über eine Steuerbefreiung.
Zur Orientierung: Liegt dein gesamtes zu versteuerndes Einkommen nach allen Abzügen bei 12.000 Euro, fällt nach dem Grundtarif keine Einkommensteuer an. Liegt es bei 20.000 Euro, gilt der progressive Tarif für den Teil oberhalb des Grundfreibetrags. Zusätzlich können andere Steuerarten oder individuelle Besonderheiten relevant sein. Das sind keine pauschalen Schwellen für den Umsatz oder den Gewinn deines Gewerbes.
Wer muss eine Steuererklärung abgeben? Das richtet sich nach gesetzlichen Pflichten und der Aufforderung des Finanzamts. Bei einer gewerblichen Tätigkeit sind außerdem die Gewinnermittlung und die passenden Anlagen relevant. Eine Steuererklärung mit Nebengewerbe ist daher ein eigenes Thema, das wir im Artikel Steuererklärung mit Nebengewerbe genauer erklären.
Beispielrechnung: Was bleibt von 10.000 Euro Gewinn?
Wie viel bleibt von 10.000 Euro Gewinn nach der Einkommensteuer? Das hängt von deinen übrigen Einkünften ab. Ohne weitere Einkünfte liegt ein zu versteuerndes Einkommen von 10.000 Euro unter dem Grundfreibetrag 2026. Bei jemandem mit Arbeitslohn wird derselbe Gewinn dagegen zum übrigen steuerpflichtigen Einkommen hinzugerechnet und kann deutlich stärker belastet sein.
Hier sind zwei vereinfachte Fälle. Sie zeigen, weshalb „10.000 Euro Gewinn“ allein keine ausreichende Information für eine Steuerberechnung ist.
| Vereinfachter Fall | Steuerliche Einordnung | Einkommensteuer auf die 10.000 Euro Zusatzgewinn |
|---|---|---|
| Kein weiteres Einkommen, zvE insgesamt 10.000 Euro | Unter dem Grundfreibetrag 2026 | 0 Euro nach Grundtarif |
| zvE vor dem Gewinn 40.000 Euro, danach 50.000 Euro | Differenz aus Tarifsteuer bei 50.000 und 40.000 Euro | rund 3.339 Euro |
Im zweiten Fall ergibt sich die Differenz aus der Einkommensteuertarifformel 2026. Die tarifliche Steuer beträgt bei 40.000 Euro zvE rund 7.210 Euro und bei 50.000 Euro rund 10.548 Euro. Die Differenz liegt bei ungefähr 3.339 Euro. Von den zusätzlichen 10.000 Euro bleiben in diesem Beispiel rund 6.661 Euro nach Einkommensteuer übrig.
Das ist ein Rechenbeispiel, kein persönlicher Steuerbescheid. Es unterstellt unter anderem eine alleinstehende Person, keine weiteren Steuerermäßigungen, keine Kirchensteuer und keinen Solidaritätszuschlag. Außerdem wird die Einkommensteuer auf das jeweilige zvE betrachtet, nicht der Bruttolohn. Bei Ehepaaren, Kindern, Vorsorgeaufwendungen oder anderen Einkünften fällt das Ergebnis anders aus.
Bei genau 10.000 Euro Gewerbegewinn entsteht für ein Einzelunternehmen im Normalfall keine Gewerbesteuer, sofern der maßgebliche Gewerbeertrag nach den gesetzlichen Korrekturen nicht über 24.500 Euro liegt. Umsatzsteuer kann trotzdem eine Rolle spielen. Nutzt du die Kleinunternehmerregelung, sind die begünstigten Umsätze steuerfrei; bei Regelbesteuerung rechnest du Umsatzsteuer ab und kannst unter den gesetzlichen Voraussetzungen Vorsteuer abziehen.
Für deine eigene Rechnung gehst du so vor:
- Ermittle deine Betriebseinnahmen und ziehe die betrieblich veranlassten Ausgaben ab.
- Addiere den Gewinn zu deinen weiteren Einkünften und berücksichtige die persönlichen Abzüge.
- Berechne anhand des zu versteuernden Einkommens die voraussichtliche Einkommensteuer.
- Prüfe getrennt, ob Umsatzsteuer anfällt und ob der Gewerbesteuerfreibetrag überschritten wird.
- Lege Geld für spätere Zahlungen zurück, bis ein Steuerbescheid oder eine belastbare Berechnung vorliegt.
Für die laufende Gewinnermittlung reicht bei vielen kleinen Betrieben eine Einnahmenüberschussrechnung. Welche Einnahmen und Ausgaben du erfasst und wie die EÜR funktioniert, steht im Beitrag zur Einnahmenüberschussrechnung.
Vorauszahlungen und Rücklagen: Wann will das Finanzamt Geld?
Das Finanzamt kann Einkommensteuer-Vorauszahlungen festsetzen, wenn es erwartet, dass du für das laufende Jahr Einkommensteuer schulden wirst. Die gesetzlich vorgesehenen Fälligkeitstermine sind der 10. März, 10. Juni, 10. September und 10. Dezember. Ob du Vorauszahlungen leisten musst, steht in deinem Vorauszahlungsbescheid.
Nach der ersten Steuererklärung mit Gewinn kann das Finanzamt erkennen, dass deine bisher gezahlte Lohnsteuer nicht ausreicht, um die gemeinsame Einkommensteuer zu decken. Dann kann es neben einer Nachzahlung für das vergangene Jahr auch Vorauszahlungen für das laufende Jahr festsetzen. Das fühlt sich schnell nach doppelter Belastung an. Tatsächlich zahlst du damit die erwartete Steuer für verschiedene Zeiträume.
Vorauszahlungen werden nicht automatisch für jedes Kleingewerbe verlangt. Das Finanzamt setzt sie fest, wenn die gesetzlichen Voraussetzungen erfüllt sind. Nach § 37 EStG sind Einkommensteuer-Vorauszahlungen grundsätzlich nur festzusetzen, wenn sie mindestens 400 Euro im Kalenderjahr und mindestens 100 Euro je Vorauszahlungstermin betragen. Wenn sich dein Gewinn deutlich verändert, kannst du eine Anpassung beantragen und die neue Schätzung belegen.
Lege von Anfang an eine Rücklage an. Eine pauschale Prozentzahl passt nicht für alle, weil dein Arbeitslohn, deine Abzüge, Umsatzsteuer und mögliche Gewerbesteuer hineinspielen. Als erster Schritt ist es sinnvoll, Umsatzsteuerbeträge bei Regelbesteuerung vollständig getrennt zu halten und zusätzlich regelmäßig einen Anteil des Gewinns auf ein Rücklagenkonto zu überweisen. Plane mit einer vorsichtigen Schätzung und aktualisiere sie, sobald du deine Zahlen kennst.
Rücklagen: typische Fehler
- Nach dem Kontostand planen
- Gewinn monatlich hochrechnen und einen Anteil aufs Rücklagenkonto überweisen
- Vereinnahmte Umsatzsteuer ausgeben
- Bei Regelbesteuerung vollständig getrennt halten
- Bei zu hohen Vorauszahlungen abwarten
- Gewinn nachvollziehbar schätzen und eine Anpassung beantragen
- Den Bescheid wegen schwankender Umsätze ignorieren
- Mit Zahlen und Belegen beim Finanzamt melden
Deine Schätzung aktualisierst du, sobald du deine Zahlen kennst.
Mach es dir einfach. Trage jeden Monat Einnahmen, Ausgaben und Umsatz ein. Rechne anschließend den voraussichtlichen Gewinn für das ganze Jahr hoch. Wenn dein Umsatz nahe an eine Kleinunternehmergrenze kommt oder dein Gewinn stark wächst, prüfe die steuerliche Situation frühzeitig. Ein kurzer Termin bei einer Steuerberatung kann späteren Rechnungs- und Rücklagenstress ersparen.
Der Gewinn ist nicht gleich der Betrag, den du privat ausgeben kannst. Auch wenn die Einkommensteuer erst später fällig wird, ist das Geld nicht frei verfügbar. Richte eine feste Überweisung nach Zahlungseingängen ein oder überweise monatlich einen Betrag, den du anhand deiner erwarteten Steuerlast festgelegt hast. So musst du am Jahresende nicht improvisieren.
Wenn deine Vorauszahlungen zu hoch angesetzt sind, warte nicht einfach ab. Schätze deinen aktuellen Gewinn nachvollziehbar und bitte das Finanzamt um Anpassung. Umgekehrt solltest du einen Vorauszahlungsbescheid nicht ignorieren, nur weil deine Umsätze gerade schwanken. Melde dich mit Zahlen und Belegen, wenn sich die Lage geändert hat.
Häufige Fragen
Hier kommen die Antworten auf typische Steuerfragen rund ums Kleingewerbe. Die Kurzfassung vorweg: Gewinn, Umsatz und zu versteuerndes Einkommen sind drei verschiedene Größen. Wenn du sie auseinanderhältst, findest du dich in den Steuerarten besser zurecht.
Muss ich mit einem Kleingewerbe Steuern zahlen?
Das hängt von deinem Gewinn, deinen übrigen Einkünften und deiner Umsatzsteuerwahl ab. Einkommensteuer kann anfallen, Gewerbesteuer bei Einzelunternehmen grundsätzlich oberhalb des Gewerbeertragsfreibetrags. Die Kleinunternehmerregelung kann Umsatzsteuer auf begünstigte Umsätze vermeiden, befreit dich aber nicht automatisch von den anderen Steuerarten.
Wie hoch ist der Grundfreibetrag 2026?
Der Grundfreibetrag beträgt 2026 für Alleinstehende 12.348 Euro zu versteuerndes Einkommen. Er gilt für deine gesamte Einkommensteuerveranlagung. Dein Arbeitslohn und der Gewinn aus dem Gewerbe werden dabei zusammen betrachtet.
Zählt für die Steuer der Umsatz oder der Gewinn?
Für die Einkommensteuer zählt grundsätzlich der Gewinn aus dem Gewerbe, also Betriebseinnahmen abzüglich Betriebsausgaben. Für die Kleinunternehmerregelung sind dagegen Umsatzgrenzen entscheidend. Gewerbesteuer richtet sich nach dem Gewerbeertrag, der durch gesetzliche Korrekturen vom Gewinn abweichen kann.
Muss ich trotz Kleinunternehmerregelung eine Einkommensteuererklärung abgeben?
Die Kleinunternehmerregelung betrifft nur die Umsatzsteuer und entscheidet nicht darüber, ob du eine Einkommensteuererklärung einreichen musst. Deine Erklärungspflicht hängt von den gesetzlichen Vorgaben und deiner persönlichen Situation ab. Das Finanzamt kann dich außerdem zur Abgabe auffordern.
Wann wird Gewerbesteuer fällig?
Bei Einzelunternehmen und Personengesellschaften wird der Gewerbeertrag um den Freibetrag von 24.500 Euro gekürzt. Eine Zahlung kann daher grundsätzlich erst entstehen, wenn der maßgebliche Gewerbeertrag darüber liegt. Die Höhe hängt anschließend auch vom Hebesatz deiner Gemeinde ab.
Wie viel sollte ich für Steuern zurücklegen?
Einen für alle passenden Prozentsatz gibt es nicht. Halte bei Regelbesteuerung vereinnahmte Umsatzsteuer separat und bilde zusätzlich eine Rücklage für Einkommensteuer und gegebenenfalls Gewerbesteuer. Eine realistische Höhe ergibt sich erst, wenn du deinen voraussichtlichen Gewinn und dein übriges Einkommen kennst.
Wann verlangt das Finanzamt Vorauszahlungen?
Das Finanzamt setzt Vorauszahlungen fest, wenn voraussichtlich Einkommensteuer für das laufende Jahr anfällt. Die Zahlungstermine sind gesetzlich auf vier Termine im Jahr verteilt. Lies den Vorauszahlungsbescheid genau und beantrage eine Anpassung, wenn sich dein Gewinn spürbar verändert hat.
Ist ein Kleingewerbe unter 24.500 Euro steuerfrei?
Nein. Der Betrag von 24.500 Euro ist der Gewerbesteuerfreibetrag für Einzelunternehmen und Personengesellschaften. Einkommensteuer kann trotzdem entstehen, wenn dein gesamtes zu versteuerndes Einkommen hoch genug ist. Die Umsatzsteuer folgt wieder eigenen Regeln.
Dein nächster Schritt
Du willst heute anfangen? Öffne deine Einnahmen- und Ausgabenübersicht, ermittle deinen bisherigen Gewinn und schätze das Gesamtjahr. Danach kannst du gezielter entscheiden, wie viel du zurücklegst und ob ein Gespräch mit dem Finanzamt oder einer Steuerberatung sinnvoll ist.
Quellen
- Einkommensteuergesetz, § 32a Einkommensteuertarif (abgerufen am 20.10.2026)
- Einkommensteuergesetz, § 35 Steuerermäßigung bei Einkünften aus Gewerbebetrieb (abgerufen am 20.10.2026)
- Einkommensteuergesetz, § 37 Einkommensteuer-Vorauszahlung (abgerufen am 20.10.2026)
- Gewerbesteuergesetz, § 11 Steuermesszahl und Steuermessbetrag (abgerufen am 20.10.2026)
- Gewerbesteuergesetz, § 16 Hebesatz (abgerufen am 20.10.2026)
- Umsatzsteuergesetz, § 19 Besteuerung der Kleinunternehmer (abgerufen am 20.10.2026)
- Einkommensteuergesetz, § 4 Gewinnbegriff und Betriebsausgaben (abgerufen am 20.10.2026)
- Bundesministerium der Finanzen, Datensammlung zur Steuerpolitik 2026 (abgerufen am 20.10.2026)
- ELSTER, Unternehmen gegründet oder selbständig gemacht? (abgerufen am 20.10.2026)